中国粉体网讯 在全球电子制造降本与材料替代的大背景下,超细铜粉正成为金属粉体领域增长最快的品类之一。行业研究机构测算数据显示,2026年全球粒径≤10μm的超细铜粉市场规模约为14.2亿美元,年同比增速达18.6%,显著跑赢常规铜粉个位数的增长水平。
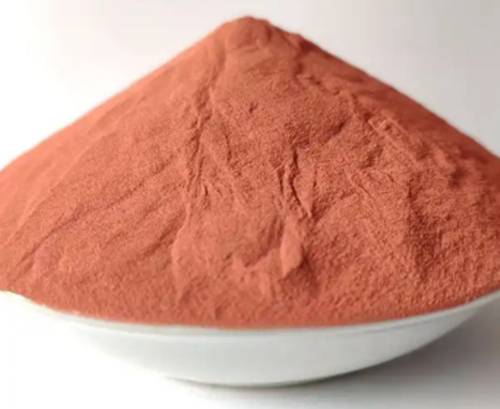
这一增长并非全面普涨,而是由下游高端应用集中拉动——其中导电浆料与电极材料合计占超细铜粉下游消费的46%,是第一大应用方向,预计2026至2028年该领域对超细铜粉的需求增速将持续保持在9%以上。
从材料特性来看,铜的导电率仅比银低约6%(铜电阻率1.67×10⁻⁸Ω·m,银电阻率1.59×10⁻⁸Ω·m),但原材料价格仅为白银的约十分之一,这为“以铜代银”提供了最基础的经济性支撑。而“超细”的粒径属性,则是铜粉能够进入高端导电浆料领域的核心前提。常规铜粉粒径粗、粒径分布宽,无法满足精细丝网印刷、狭缝涂布等工艺的要求;而超细铜粉通常指粒径在10μm以下的铜粉体,其中亚微米级(1μm以下)和纳米级铜粉可实现更细的栅线印刷、更均匀的膜层成型,同时通过小颗粒填充大颗粒间隙的级配方式,提升烧结后膜层的致密度与导电性。可以说,没有超细粉体技术的进步,铜基导电浆料的性能就无法达到应用端的基本门槛。
制备技术:多路线并行,高端门槛仍在
超细铜粉的性能差异本质上由制备工艺决定,不同技术路线对应不同的粒径、纯度、氧含量与成本,也对应不同的下游应用层级。目前行业主流制备方法主要分为四大类,各有其适用边界。
雾化法是量产规模最大的传统路线,通过高压气流或水流将熔融铜液击碎成液滴,冷却后得到铜粉。该方法产能高、单位成本低,但制备的粉体粒径分布宽,超细粉占比不高,且氧含量通常较高,多用于中低端导电油墨、防腐涂料等场景,难以进入高端导电浆料供应链。
液相还原法是当前超细铜粉的主流制备技术,通过在液相体系中用还原剂还原铜盐,控制反应温度、pH值、分散剂种类与用量,可精准调控粉体的粒径与形貌。该方法制备的铜粉粒径均匀、分散性较好,氧含量可控制在较低水平,能够满足大部分光伏导电浆料、普通电子元件电极的性能要求,也是国内企业布局最集中的技术路线。不过液相法也存在短板:洗涤、干燥工序易引入杂质,批量生产时批次稳定性控制难度较高。
气相蒸发法(PVD物理气相沉积)是高端超细铜粉的核心制备技术,通过真空环境下蒸发铜源再冷凝成核,制备的粉体纯度高、球形度好、氧含量极低、粒径分布窄,可达到亚微米甚至纳米级精度,是MLCC端电极、半导体封装浆料等高端场景的首选粉体。但该方法设备投资大、产能低、生产成本高,长期被日本、美国少数企业掌握技术优势。
除此之外,机械球磨法主要用于制备片状铜粉,通过球形铜粉的塑性变形得到片状结构,依靠更大的接触面积提升导电性能,多用于电磁屏蔽涂料、厚膜电阻等领域,并非导电浆料的主流粉体形貌。
下游应用:导电浆料成为核心增长极
超细铜粉的需求增长,本质上是下游“以铜代银”趋势从低端向中端、从消费电子向光伏与半导体逐步渗透的结果。在占比最高的导电浆料领域,替代进程呈现明显的分层特征。
光伏导电浆料是当前超细铜粉增长最快的下游场景。在银价长期高位运行的背景下,光伏电池金属化降本压力持续攀升,银包铜浆料成为最先实现规模化落地的替代方案。银包铜粉以超细铜粉为内核,表面包覆一层纳米级银层,既保留了铜的成本优势,又通过银层解决了铜粉氧化、焊接性差的问题。以HJT电池为例,通过银包铜粉体、低温烧结工艺与新型网版的协同优化,头部浆料企业已将电池金属化银耗从约18mg/W降至3-5mg/W,浆料银含量从早期的50%降至10%左右。除HJT外,TOPCon、HTBC等技术路线的银包铜浆料也已进入量产验证或爬坡阶段,直接拉动了对高球形度、窄粒径分布超细铜粉的需求。
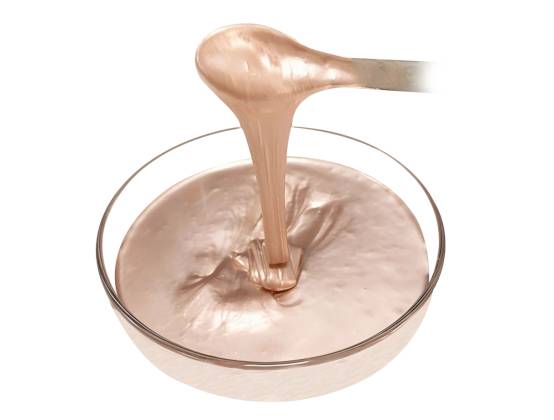
电子元器件电极材料是超细铜粉的传统成熟应用领域。在MLCC(多层陶瓷电容器)产业中,端电极铜浆早已替代传统银钯浆成为主流,对应超细铜粉需求稳定。随着MLCC向微型化、高容化升级,端电极涂层厚度不断减薄,对铜粉的粒径要求也从数微米向亚微米级提升。此外,PCB板导电油墨、片式电阻端电极、薄膜开关等领域也持续消耗超细铜粉,构成了需求的基本盘。
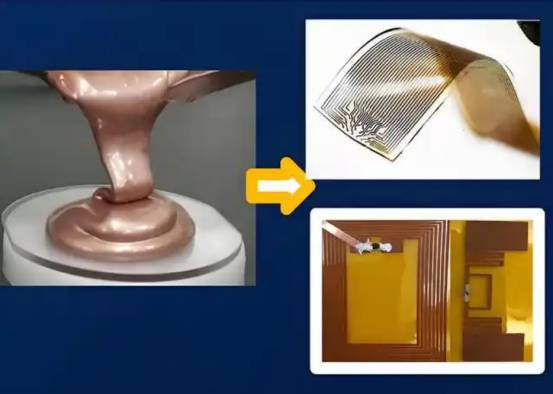
半导体封装领域则是铜基材料正在突破的高端场景。在功率半导体封装中,铜烧结浆料凭借成本优势,正在尝试替代部分中低端烧结银膏,用于芯片粘接、铜夹键合等场景。不过由于铜的高温氧化风险、烧结可靠性要求更高,目前该领域仍以银基材料为主,铜基方案多处于实验室验证或小批量导入阶段,对超细铜粉的纯度、氧含量、烧结活性要求也更为严苛。
国产替代:加速补位与高端突破并行
全球超细铜粉的高端市场长期被日本福田金属、三井金属,美国福禄公司等少数企业主导,这些企业凭借气相法等高端制备技术,占据了MLCC、半导体封装等领域的大部分份额。而随着中国电子制造产业链的整体崛起,国内超细铜粉产业正加速补位,在中低端领域已基本实现国产替代,高端领域也开始逐步突破。
国内超细铜粉产业已初步形成分层梯队:高端PVD粉体以博迁新材为代表,其超细铜粉、银包铜粉采用常压等离子气相冷凝法(PVD)制备,已进入光伏金属化材料供应链并实现批量供货;有研粉材等企业在银包铜、微纳米铜粉方向处于客户验证与小批量导入阶段。液相法因成本优势,在国内已形成较多供应商,可覆盖导电油墨、普通浆料等中端场景。浆料端,帝科股份等头部企业通过定增明确“粉体-浆料一体化”战略,已掌握高铜浆料配方与粉体组合开发能力,粉体自产产能仍在建设期。
但必须正视的是,国内超细铜粉产业仍存在明显的高端短板。一方面,亚微米级以下的超高纯、低氧、高球形度铜粉,国内量产稳定性与海外龙头仍有差距,高端MLCC、半导体封装用铜粉仍部分依赖进口;另一方面,铜粉表面包覆技术、抗氧化处理工艺仍有提升空间,银包铜粉的银层致密度、结合力、耐老化性能等指标,在高端应用场景中仍需持续验证。
未来趋势:降本驱动与技术升级共振
从中短期来看,光伏产业的降本需求仍将是超细铜粉增长的核心动力。随着银包铜浆料在主流电池技术路线中的渗透率持续提升,以及纯铜浆料的逐步验证落地,光伏领域对超细铜粉的需求将保持高速增长。同时,国内MLCC、PCB等电子元器件产业的产能扩张与国产化替代,也将为超细铜粉提供稳定的需求支撑。
从技术演进方向看,超细铜粉将朝着更细粒径、更低氧含量、更优包覆性能三个方向升级。粒径方面,800nm以下乃至纳米级铜粉的占比将逐步提升,以满足更精细的印刷与涂布工艺;氧含量控制方面,通过制备工艺优化与后处理钝化,进一步降低粉体氧含量,提升导电性能与存储稳定性;包覆技术方面,除了传统的银包覆,合金包覆、有机钝化等新型技术也在研发中,旨在在降低成本的同时满足不同场景的性能要求。
整体而言,超细铜粉的快速增长,是电子材料领域“性能与成本再平衡”的典型体现。它并非对银基材料的完全替代,而是在合适的应用场景中,以更优的性价比实现材料的升级迭代。随着国内制备技术的持续突破与下游应用的不断渗透,超细铜粉产业将逐步从“量的扩张”转向“质的提升”,在高端电子材料国产替代的进程中扮演越来越重要的角色。
参考来源:
科普中国官网、博迁新材官网、中国科技网、证券时报网、中国粉体网
(中国粉体网编辑整理/留白)
注:图片非商业用途,存在侵权请告知删除!