中国粉体网讯 如果要问当下光通信材料里哪个赛道最热闹,答案无疑是磷化铟。从下游需求爆发、企业扎堆扩产,到各路资本跨界入局,就连上游最基础的原材料,热度一路走高。整条产业链,火得一塌糊涂。
需求,爆了
一段时间以来,磷化铟的紧缺局面已经成为了行业噩梦。
几个月前,某光通信封装设备龙头高管对记者透露“当前磷化铟(InP)激光器产能不足,特别是激光芯片供给受限,才是CPO乃至整个高速光通信产品的核心卡点。”
之后不久,全球外延供应大厂英国IQE公司执行长Jutta Meier也曾发出警告,她认为磷化铟正在成为半导体产业的关键风险。
而就在前几天,磷化铟巨头AXT公司的执行长Morris Young对外坦言,因为产能运行全满,公司现在无法接受所有客户想下的订单。他进一步表示,“如果我们把所有订单都接下来,未履约的订单规模当然可以大得多,但我们并没有因此扩充产能。既然如此,我们为什么还要接这些订单?”
磷化铟缺货叠加了需求猛增与产能不足两方面原因,客观来说,究根结底还是需求暴涨的缘故。
在当前AI算力基础设施建设浪潮下,光通信已经成为支撑数据中心扩容的重要环节。无论是800G、1.6T还是未来更高速率的光模块,其核心器件都离不开激光器、探测器等光电器件。
而磷化铟正是这些关键光电器件芯片的基底,没有它,光芯片无法集成,光电器件无法工作。
图片来源:Pixabay
AI算力爆发对磷化铟的需求,是“倍数级爆发”的:单台AI服务器需要的光模块,是普通服务器的10倍以上;行业又正朝着800G→1.6T→3.2T方向突进,1.6T光模块需要的磷化铟衬底,是800G模块的2.7-2.8倍。
随之而来的便是磷化铟衬底的需求暴增。
当前全球磷化铟有效产能仅60-75万片/年。而行业机构的数据显示,2025年全球磷化铟衬底需求约210万片,2026年就涨到了260-300万片,到2027年这个数字将变为400万片,之后将沿着每年50%的增长率不断攀升。
目前磷化铟缺口已经超70%。
投资扩产,热火朝天
针对目前的短缺状况,全球磷化铟衬底大厂在投资扩产上忙得热火朝天。
国外方面。
9月21日,磷化铟大厂Coherent发布集成光学平台“PhotonLink™”,该平台可将Coherent广泛的关键光子技术产品组合、精密组装与测试能力汇聚一体,为下一代AI数据中心交付完整的光学解决方案。为支持PhotonLink的产能提升,Coherent宣布正在扩大其6英寸InP产能。早在6月份的时候,该公司在得克萨斯州的6英寸磷化铟晶圆厂奠基,英伟达的黄仁勋还亲自到场铲土。
7月2日,据《日经新闻》报道,日本住友电工决定进一步扩大光通信用磷化铟衬底产能,计划投资约180亿日元,目标于2028财年将产能提升至2024财年的3.1倍。
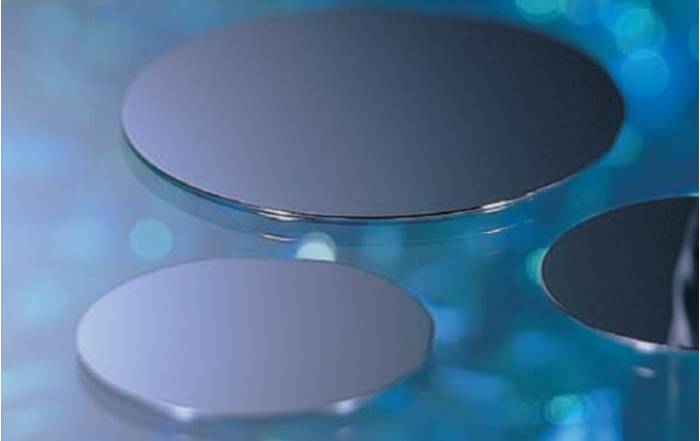
6月16日,JX金属宣布,将在2030财年前最高投入1200亿日元(约合7.5亿美元),把InP衬底产能提至2025财年的7-10倍,以满足数据中心光通信基础设施的持续扩张。
图片来源:JX金属
4月份,AXT宣布增发募资6亿多美元砸向磷化铟,计划2026年底产能较2025末翻倍、2027年再翻倍(即翻四倍),当前积压订单已破1亿美元。
国内方面。
浙江先导微电子科技有限公司投建的高端化合物半导体衬底生产线项目正式完成投资备案,主打4—6英寸高端砷化镓、磷化铟单晶衬底,建成达产后将形成年产砷化镓衬底300万片、磷化铟衬底300万片合计600万片高端产能。
2026年4月,云南锗业子公司鑫耀半导体启动高品质磷化铟单晶片建设项目,项目总投资1.89亿元,计划建设期18个月,扩建年产30万片(折合4英寸,含6000片6英寸)生产线。项目全部建成后,公司磷化铟总产能将达到45万片(折合4英寸),产能规模实现大幅跃升。
跨界,火了
在光伏、锂电、碳化硅之后,跨界的风终于吹向了磷化铟。
目前,有多家企业宣布跨界搞磷化铟。如博杰股份、魅视科技、宿迁联盛、兴业科技等,这些企业的主业并非磷化铟材料或芯片,有些甚至与半导体都不沾边。
如博杰股份原本是做智能制造与半导体检测设备的,它是通过收购珠海鼎泰芯源晶体有限公司来布局磷化铟衬底;
魅视科技原有主业为分布式视听显控系统及视觉AI多模态应用,下游以政务、会议市场为主;
宿迁联盛主营业务为受阻胺光稳定剂及其中间体的研发、生产、销售,属于传统化工领域;
而兴业科技跨步更大,它原本从事天然牛皮革业务,主要产品包括鞋包带用皮革、汽车内饰用皮革、家具用皮革等。从过往业务来看,很难将公司与磷化铟联系到一起。
目前来看,跨界企业或将普遍面临一些难题,如良率控制、长周期客户验证、高纯原料供给等等,多数项目尚处于研发、送样或试产阶段,短期难以贡献营收,行业分化或许将逐步显现,后续产能释放与商业化落地仍存在较大不确定性。
原材料,火了
9月初的时候,网传一家位于陕西的国内头部磷化铟多晶供应商,因未能采购到高纯红磷而被迫停产。该传闻在很短时间内在光通信行业产生了震动,虽然最后相关公司及时地辟谣阻止了传闻的蔓延,但还是侧面反映了磷化铟行业的大火已经蔓延到上游原材料了。
磷化铟是由III族元素In和V族元素P化合而成的,其单晶首先由高纯铟与高纯红磷合成磷化铟多晶,再生长成单晶材料,因此,高纯红磷与高纯铟是磷化铟的关键原材料。
随着磷化铟赛道热度持续向上游传导,目前高纯铟、高纯红磷迎来供需紧平衡行情,衬底企业纷纷抢货备货。
高纯铟
国内原生铟储量丰富,但磷化铟长晶所需的 6N-7N 高纯铟产能缺口很大,使得价格持续走高,多家相关企业快速布局高纯提纯产线。
今年5月,锡业股份在互动平台表示,参股子公司云南锡业目前拥有一定的7N、8N高纯铟产能规模,同时正在实施产能扩建相关工作。
高纯红磷
相比高纯铟,7N 高纯红磷行情更为火爆。该材料此前高度依赖日本供应,海外供给收缩、交期拉长,现货紧缺,价格大幅上涨。国内磷化工与电子材料企业加速技术攻坚,已有多家企业实现试产、小批量送样。
图片来源:AI
6月18日,拓材科技举行了高纯半导体材料项目投产仪式暨年产30吨7N高纯红磷产品发布仪式。
兴发集团实现了6N电子级高纯红磷规模化量产,打通磷矿→高纯黄磷→电子红磷一体化产业链。6N/7N共线产线的年产能为850吨,其中7N级产品送样,完成小批量验证,下游供货给磷化铟衬底厂商。
兴福电子日前披露,公司电子级红磷目前已处于实验室小试阶段,实验室样品的关键金属杂质均实现了稳定控制。
小结
整体来看,磷化铟赛道呈现全线火热的态势。AI 算力驱动下游光模块需求爆发,催动衬底企业集中扩产,跨界资本纷纷入局,行业大火最终蔓延到原材料端。6N~7N 高纯铟、7N 高纯红磷目前供需趋紧,抢货与涨价是当前的普遍现象。
参考来源:粉体网
(中国粉体网/山川)
注:图片非商业用途,存在侵权告知删