中国粉体网讯 2026年的磷酸铁锂扩产,和之前扩产不是一回事。
把今年公开披露的项目拉一张表,最直观的感受是:产能数字一个比一个大,但“普通磷酸铁锂”这几个字,几乎从公告里消失了。以前扩产,大家比的是谁上的量大、谁成本低;今年扩产,公告里出现频率最高的是高压实、四代及以上、储能专用、电池级。
以下为今年磷酸铁锂扩产项目(部分):
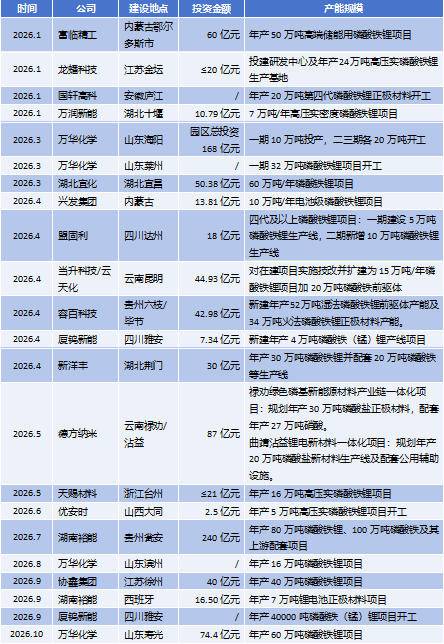
这张名单里的项目,规划产能加起来超过500万吨。但“产能规模”那一列,多数项目基本都带着定语:高压实、四代及以上、储能专用、电池级。部分项目虽未在名称中直接标注“高压实”或“四代”,但从配套方向、产品定位和客户结构看,也大多指向电池级、储能或一体化配套,而非传统普通磷酸铁锂。
万华化学:今年最大的变量
万华化学是今年新增产能规模最大的企业。
其海阳一期10万吨3月投产,二三期各20万吨同步开工;莱州一期32万吨3月动工。按业绩说明会上的口径,2026年全年预计新增磷酸铁锂投产82万吨。寿光60万吨项目总投资74.4亿元,分三期建设,10月环评获批。滨州16万吨也在推进。产品定位第四代高压实,产线配套绿电,瞄准一线电池厂长协。国信证券预测,万华有望在2027年实现100万吨磷酸铁加100万吨磷酸铁锂的产能规模。
万华的特殊之处在于,它不是传统正极材料企业,而是化工巨头。它进场的方式,不是小步试水,而是直接按大化工的节奏铺产能。
湖南裕能:龙头深入一体化建设
湖南裕能7月公告,贵州瓮安矿化一体项目总投资约240亿元,建设周期5年。建设内容包括80万吨磷酸铁锂、100万吨磷酸铁,以及磷矿开采、选矿、磷化工、碳酸锂加工、锂电池回收等上游配套。项目已于今年9月份启动环评。
湖南裕能2025年出货113.71万吨,连续六年全球第一。今年上半年磷酸盐正极材料销量66.72万吨,高端产品占比提升至62.46%,储能产品占比约53%。7月,湖南裕能对全系列产品每吨上调2000元,调价函写明“持续满产、新增产能无法满足全部客户订单增长需求”。
龙头企业的动作很能说明问题:不是简单扩量,而是往矿化一体、上游配套、高端产品走。
天赐材料:终止三元,转向磷酸铁锂
天赐材料5月公告,在台州建设16万吨高压实磷酸铁锂,总投资不超过21亿元,高压实产品已完成中试量产。10月环评受理,同时同步对在建的2.5万吨项目实施技改,两项落地后厂区合计产能18.5万吨。天赐原本就有33万吨磷酸铁产能,磷酸铁生产体系可与六氟磷酸锂副产物形成元素循环。公司已终止原规划的三元材料项目,转向磷酸铁锂路线。
这个转向值得注意。天赐材料不是磷酸铁锂行业的新面孔,但它把三元项目停掉、转向磷酸铁锂,说明在当前的电池技术路线和成本结构下,磷酸铁锂的产业逻辑仍然成立,只是门槛变了——没有高压实、没有一体化配套,很难再进场。
容百科技与当升科技:三元头部入场
容百科技和当升科技,两家都是三元正极头部企业。
容百科技4月披露,42.98亿元在贵州建设52万吨湿法磷酸铁锂前驱体及34万吨火法磷酸铁锂正极材料,采用新型短流程生产工艺,目前项目一期已于今年9月份投产。当升科技与云天化合资,44.93亿元在云南建设15万吨磷酸铁锂加20万吨磷酸铁前驱体。
头部三元企业转向磷酸铁锂,进一步说明磷酸铁锂不是“低端路线”的代名词,而是已经进入拼技术、拼成本、拼一体化能力的阶段。
磷化工系:手里有矿,优势明显
兴发集团4月公告,13.81亿元在内蒙古建设10万吨电池级磷酸铁锂项目,预计9月建成,届时总产能从8万吨提升至18万吨。公司披露现有8万吨产能全面饱和,四代产品在手订单月均超1万吨。
湖北宜化在宜昌布局了磷酸铁锂及配套项目。其中60万吨/年磷酸铁锂项目投资50.38亿元;9月新增15万吨/年磷酸铁项目,预计总投资约11.52亿元。新洋丰30万吨磷酸铁锂配套20万吨磷酸铁。云天化除与当升合资外,自身磷矿资源亦是重要筹码。
磷化工企业这轮扩产,最大的优势在上游资源。磷矿、磷酸铁、磷酸铁锂一体化,能把成本压到别人不容易跟的水平。
其他项目
富临精工在鄂尔多斯投建50万吨高端储能用磷酸铁锂,总投资60亿元,3月拿地当天取得施工许可。6月,子公司江西升华拟与磷泰集团、佰瑞德矿业合资设立新公司,新建20万吨磷酸二氢锂一体化项目及配套10万吨热法磷酸项目。龙蟠科技金坛24万吨高压实项目一期12万吨在建,获金坛国资4.4亿元增资。万润新能7万吨高压实密度项目在十堰推进。盟固利在四川达州建设15万吨四代及以上产线,投资18亿元。厦钨新能在雅安新建4万吨磷酸铁(锰)锂。德方纳米5月披露87亿元项目,包括禄劝30万吨磷酸盐正极及沾益20万吨磷酸盐新材料。
名义过剩,有效紧缺
行业数据显示,截至2026年5月底,国内在产名义产能816万吨,规划及扩产产能合计1138万吨。若全部落地,2027年末总产能将升至1764万吨。
扩产主体结构发生变化。上一轮以正极材料企业为主,本轮以万华化学、天赐材料、湖北宜化、兴发集团等化工及产业链上游企业为主。万华化学在山东的规划产能合计已达168万吨级别。
新增产能产品方向高度集中。容百科技为“高压实”,盟固利为“四代及以上”,万华为“第四代高压实”,天赐材料为“高压实密度”。低端普通磷酸铁锂的产能扩张已基本停止。
富宝资讯调研显示,2026年高压实密度磷酸铁锂全年需求约169万吨,稳定量产供货仅120万至135万吨,全年缺口34万至49万吨。头部企业订单排期已锁定至2027年上半年,低端二、三代普通铁锂产能大量闲置,中小厂开工率不足50%。
协鑫锂电相关负责人表示,面向800V快充、高端储能等场景的高压实产品,预计到2028年将持续处于供不应求状态。
龙蟠科技董事长石俊峰在业绩会上表示:“行业产能扩张速度已显著超越市场需求增速。”该公司年初仍启动24万吨扩产项目。不过,龙蟠扩的是高压实项目,石俊峰说的“扩张速度超越需求增速”更多指向行业整体,尤其是低端产能。两者并不矛盾:低端过剩,高端仍在扩产。
名单中项目全部投产后,磷酸铁锂行业名义产能将大幅增长。但实际落地的有效产能、可通过头部客户认证的高端产能,与名义数字之间仍有距离。
参考来源:各公司公告、高工产研、钛媒体、上海证券报等
(中国粉体网编辑整理/乔木)
注:图片非商业用途,存在侵权告知删除!