中国粉体网讯 9月21日,湖北宜化公告称,公司董事会审议通过议案,同意由全资子公司新能源科技公司投资建设15万吨/年磷酸铁项目,预计总投资约11.52亿元。项目位于湖北宜昌姚家港化工园B区,建设期24个月,资金来源为自有或自筹资金。
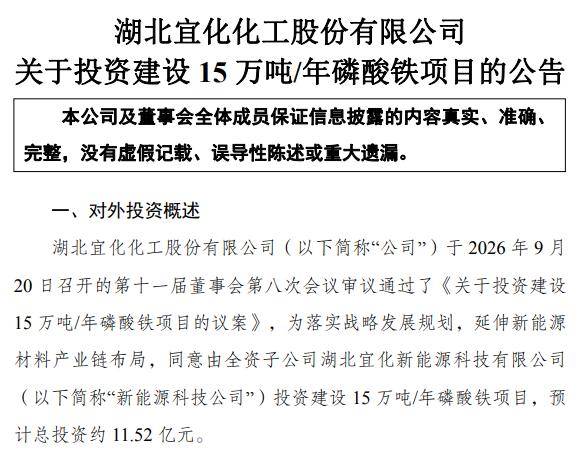
公司表示,该项目有助于延伸新能源材料产业链布局,推动磷化工产业提质升级,提升在新能源材料领域的市场竞争力。根据中长期发展规划,公司将依托磷氟硅资源禀赋及园区产业配套优势,分阶段提升磷酸铁产能,远期规划产能为100万吨/年。
磷酸铁是新能源材料磷酸铁锂重要前驱体,磷酸铁市场需求基础牢固、增长动能充足,市场空间广阔,发展前景良好。近年来,新能源汽车和储能产业快速发展,磷酸铁锂电池成为动力电池和储能电池主要技术路线之一,带动上游磷酸铁材料需求快速增长。湖北宜化具备多年磷化工生产管理经验和技术储备,拥有成本较低、供应稳定的净化磷酸及合成氨等配套原料,实施本项目有助于公司向新能源、新材料产业战略延伸,丰富产品品类,优化产业结构,推动磷化工产业提质升级,提升公司在新能源材料领域的战略布局能力和市场竞争力。
从湖北宜化集团官网信息来看,宜化集团是宜昌市属重点国有企业,总资产超600亿元,拥有煤矿、磷矿、盐矿等矿产资源储量27亿吨,在全国建有40余家生产基地。集团近年来明确“聚焦主业、转型升级”战略,着力构建以新能源、新材料、新型肥料、高端化学品为核心的绿色化工产业链,延链发展磷酸铁等新能源新材料。在原材料配套方面,湖北宜化拥有净化磷酸及合成氨等磷酸铁生产所需的配套原料,具备成本较低、供应稳定的优势。公司此前在投资者交流中透露,其与宁波邦普时代合资的邦普宜化公司已具备30万吨磷酸铁产能,生产线接近满负荷生产,原材料直接引进邦普时代海外布局的镍铁资源,项目满产后成本费用有所降低。
从磷酸铁市场情况来看,湖北宜化此时扩产正值行业景气度回升的关键窗口期。国投证券研报指出,2026年磷酸铁新增产能虽预计达328.5万吨,但新产能主要在下半年投放,且需经历3至6个月爬坡及客户验证周期,叠加工艺控制复杂、良品率提升难等行业共性挑战,实际产量难以达到设计产能,产能释放的滞后性较为明显。与此同时,下游磷酸铁锂需求旺盛,预计2026年磷酸铁锂产量较2025年增长超150万吨,对应磷酸铁需求量约450万吨,总体维持供需紧平衡状态。据上海证券报报道,磷酸铁锂头部企业如湖南裕能、安达科技等均处于满产满销状态,产品价格持续攀升,磷酸铁成本占磷酸铁锂原料总成本约30%,上游材料需求刚性较强。
从湖北宜化自身经营情况看,公司正处于传统业务承压、转型加速的过渡期。2026年半年报数据显示,上半年公司实现营业收入133.9亿元,同比增长11.56%,但归母净利润3.19亿元,同比下降19.94%。盈利下滑主要受传统磷复肥业务拖累,中金公司研报分析指出,原材料硫磺价格大幅上涨导致磷复肥板块毛利率同比下降11.37个百分点至7.05%。在此背景下,向高附加值的新能源材料领域延伸,成为公司优化产业结构、对冲传统业务周期波动的战略选择。
参考来源:湖北宜化公告、官网、半年报、上海证券报、国投证券等
(中国粉体网编辑整理/乔木)
注:图片非商业用途,存在侵权告知删除!