来源:宁波阿尔法半导体
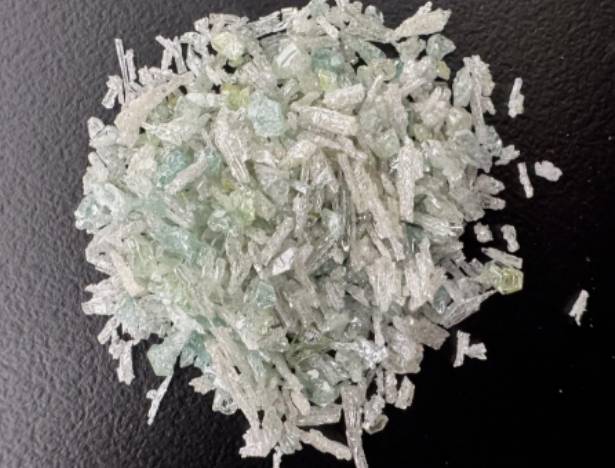
碳化硅这波竞争,大家眼睛都盯着衬底、器件,谁扩产、谁上车、谁拿单。但真往上游走一步,你会发现,高纯SiC粉体才是那个“不显眼、却卡量产节奏”的环节。它不站在聚光灯下,可长晶稳不稳、良率高不高、成本能不能压下来,都绕不过它。
行业里有个挺真实的现状:实验室里,谁都能拿出一罐高纯粉体,指标漂亮,跟海外巨头比也不虚。可一上产线,问题就来了——纯度飘、杂质超、批次不稳、成本下不来。说白了,纯度是实验室门票,量产才是产业终局。今天不扯太多学术理论,就从产业落地、成本控制、量产难度这几个角度,把几条主流路线摊开聊聊。
艾奇逊法:老工艺,便宜量大,但高端局基本没戏
提碳化硅粉体量产,绕不开艾奇逊法。百年老工艺,电弧炉高温反应,便宜、量大、成熟,传统磨料、普通陶瓷这些中低端场景全靠它撑着,全球产能占比也高。
但它的短板也很致命:原料杂质多,反应可控性差,粉体金属杂质高,纯度上限低。后期再怎么提纯,也很难做到PVT长晶用的高纯源粉标准。所以到了高纯半导体粉体这条赛道,艾奇逊法基本已经退出竞争,只能做基础产能补充,撑不起国产高端碳化硅突围。
碳热还原法:国产量产主力,也是现在最难啃的骨头
国内做高纯SiC粉体量产的企业,绝大多数都在攻碳热还原法。原因不复杂,现阶段它性价比最高。
相比艾奇逊法,碳热还原法可以通过优化高纯硅源、碳源配比,精准调控高温反应环境,把杂质压下来,稳定做出电子级高纯微米粉体,基本能满足碳化硅衬底长晶的基础需求。从量产角度看,设备门槛适中,产能扩展性强,不用死磕超高精密进口设备,适合国内企业快速放大。
但痛点也真痛:能耗高、反应温度苛刻,粉体还容易团聚,批次一致性很难控。很多企业小试、中试数据很漂亮,一扩产就露馅——粒径不均、微量杂质波动,下游长晶良率跟着受影响。
所以现阶段的碳热还原法,是国产粉体的“基本盘”。但真想追上海外高端水平,绕不开三件事:降能耗、稳批次、控杂质。
CVD气相法:纯度是真高,成本也是真高
单论纯度,CVD化学气相沉积法是天花板。气相前驱体反应合成,结晶质量好,杂质极低,高端PVT长晶、高精密半导体场景很吃这一套,也是海外高端长晶级SiC粉体的主流路线之一。
但问题也很直接:它不太适合大规模量产。设备贵,反应慢,粉体收集难,对气源和设备内部配件纯度要求还特别高,整体成本自然下不来。结果就是,CVD能做出顶级粉体,但做不出产业需要的产能。
短期看,它很难成为国产粉体突围的主力路线,更多还是高端小众场景补位。
燃烧合成、等离子体法:低成本黑马,先过量产验证关
这两年,燃烧合成法、等离子体法很热,研究和产业化试水都多,算是低成本量产的潜力赛道。
它们最大的亮点是反应快、能耗低、成本优势明显,还能做纳米级、高活性的高纯SiC粉体,正好踩中行业“降本增效”的需求,也避开了传统碳热还原高能耗的痛点。
但问题也很明显:量产稳定性不够。工艺容错率低,一放大,粉体形貌、纯度批次差异就难控,而且缺少下游长晶企业长期批量验证。现在看,它们属于“潜力足够、落地不足”,未来可能是差异化突围的关键方向,但还得磨工艺、攒量产数据。
没有最优工艺,只有最适合量产的工艺
把几条路线放一起看,行业现状很清楚:传统工艺够量产,但纯度不够;CVD够纯度,但产能不足;新工艺有潜力,但还没成熟。碳热还原法,仍是当下兼顾纯度与产能的最优解。
高纯碳化硅粉体这场仗,早就不是单纯比技术路线。谁能保证高纯度的同时,把批次一致性稳住、把成本压下去、还能稳定规模化供货,谁才有资格谈突围。
国产替代进入深水区,粉体作为上游核心原材料,工艺迭代、量产突破的速度,最终会决定整个国产碳化硅产业能走多高。
行业交流预告
围绕高纯碳化硅粉体工艺迭代、量产降本、长晶适配这些核心痛点,11月25-26日苏州,全国高纯碳化硅粉体制备技术及应用交流大会将汇聚行业专家、头部企业技术团队,深度拆解各工艺量产难点,分享低成本规模化制备方案,一起探探国产粉体的破局之路。
参考来源:
罗昊等.碳化硅单晶生长用高纯碳化硅粉体的研究进展
胡智臣.第三代半导体SiC单晶生长用高纯SiC粉制备研究