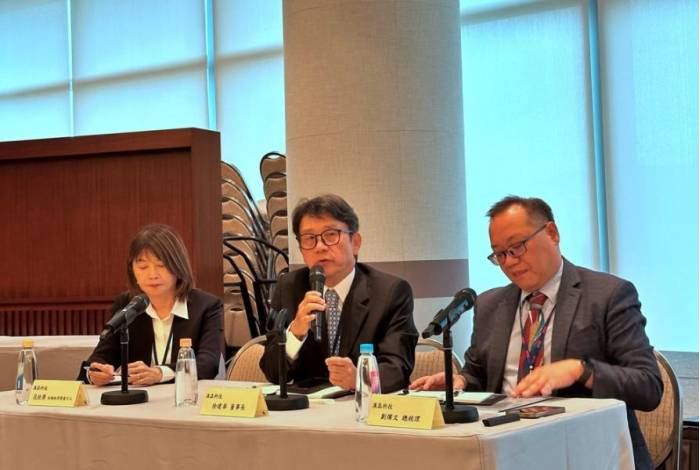
中国粉体网讯 近日,功率晶圆代工厂汉磊科技举办法人说明会。公司表示,行业整体市场需求正逐步回暖,企业经营已经走出低谷,预计2026年下半年营运将优于上半年、营收估计持平小增3%~5%;细分领域中,氮化镓(GaN)营收预计提升25%~30%,碳化硅(SiC)业务有望迎来V型反转,营收增幅有望超过120%。
来源:时报资讯
汉磊科技于1985年设立于新竹科学园区,为全球第一家双载子积体电路专业代工厂,也为全球第一家具备化合物半导体氮化镓(GaN)及碳化硅(SiC)专业代工厂。目前拥有1座4/5吋及2座6吋晶圆厂。
财报表现:亏损持续收窄,经营现近三年最佳水平
财报数据显示,汉磊2026年第二季合并营收17.96亿元,季增16.97%,营业利益0.19亿元,终止连9亏,亏损幅度显著收敛,为近2年半最佳。
2026年上半年,公司合并营收33.29亿元,同比增长25.07%;营业亏损0.72亿元,同比亏损收窄84.36%;归属于母公司税后亏损2.24亿元,同比亏损缩减42.53%,每股亏损0.57元,各项指标均为近三年同期最好水平,经营改善态势明确。
汉磊科技分析,上半年经营回暖,核心源于业务结构持续优化,旗下子公司嘉晶电子经营表现大幅修复。其中硅基产品营收同比上涨51%,TVS二极管营收同比大增88%;氮化镓产线产能接近满负荷,尽管氮化镓营收同比下滑10%,但对比去年下半年大幅提升40%,产线稼动率也从去年第四季度的30%攀升至95%。
氮化镓:下游需求快速复苏,AI带动扩产诉求涌现
汉磊科技总经理刘灿文表示,氮化镓市场需求正在快速复苏,当前相关产线已经超负荷运转。受益于AI数据中心、服务器、机器人、无人机等下游应用拉动,尤其AI数据中心电源市场需求持续扩张,已有客户提出扩产诉求。公司预判,2026年氮化镓全年营收同比有望增长50%,2027年将继续保持20%以上的增长。
来源:汉磊科技
碳化硅:下半年迎V型反转,8英寸产线进展超预期
碳化硅业务方面,公司上半年营收同比下滑41%,刘灿文称主要受下游渠道库存调整影响,上半年产线稼动率不足30%。目前行业拐点显现,第三季度投片量环比已经翻倍,预计产线稼动率提升至60%,第四季度进一步攀升至80%,下半年碳化硅营收有望实现超120%的大幅增长。
面向2027年,汉磊科技对碳化硅业务保持乐观预期,目标6英寸碳化硅业务营收同比增长超100%,稼动率力争突破95%;计划自2027年第一季度调整产品平均售价。与世界先进合作建设的8英寸碳化硅产线将释放更多产能以承接市场增量,该产线产品均价将维持稳定,不会采取降价竞争策略。
在大尺寸产线进展上,汉磊科技正加速推进8英寸碳化硅技术布局。其与世界先进合作的8英寸产线首批试产良率突破95%,超出预设目标,预计2026年底启动风险量产;目前已有5家客户计划在今年第四季度至2027年第一季度完成产品设计导入。
硅基业务:老旧产线整合进行中,TVS二极管高景气延续
硅基业务层面,受4英寸、5英寸老旧产线整合影响,公司预计2026年下半年硅基产品营收相较上半年下滑23%,产线整合工作预计11月完成,后续资源将向6英寸、8英寸高规格产能倾斜。其中6英寸TVS二极管业务下半年营收预期增长35%~40%,当前产线已经满产,新增产能将逐步释放。
据介绍,车用电子、800V高压平台、AI服务器、高速接口等领域带动TVS器件需求上行。汉磊科技主攻技术壁垒较高的双向TVS产品,依托6英寸晶圆工厂提升多品类、小批量产品的生产效率,目标在2027年继续扩大TVS相关业务营收规模。
来源:时报资讯、MoneyDJ理财网
(中国粉体网编辑整理/初末)
注:图片非商业用途,存在侵权告知删除!